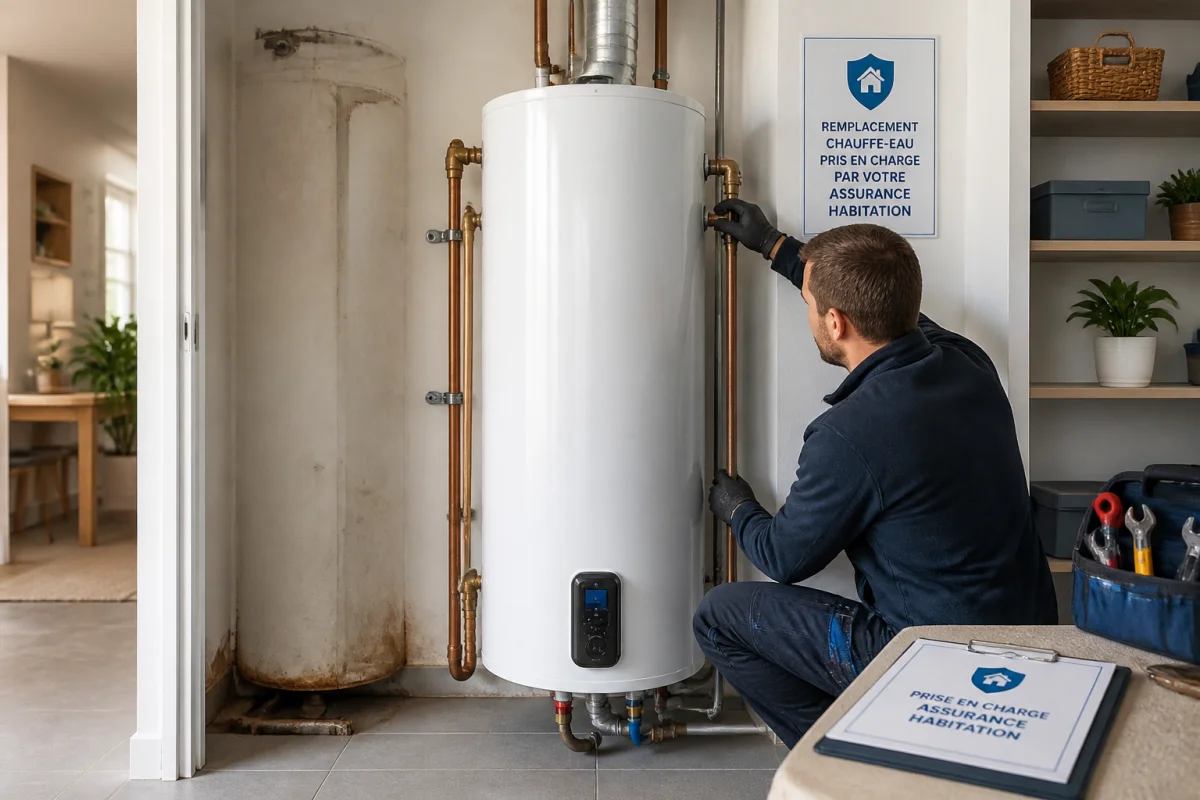
Le remplacement d’un chauffe-eau après une fuite, un court-circuit ou une panne ne relève pas toujours de l’assurance habitation. Dans la pratique, tout dépend de la cause du dommage, des garanties prévues au contrat et des exclusions appliquées par l’assureur. Un ballon d’eau chaude usé ou entartré reste souvent à la charge de l’occupant ou du propriétaire, tandis qu’un sinistre garanti peut ouvrir droit à une indemnisation partielle ou plus large.
Le sujet mérite une lecture attentive du contrat, car les assureurs font une distinction nette entre assistance, réparation et indemnisation. Cette différence change tout au moment de remplacer l’appareil.
L’assurance habitation couvre-t-elle le remplacement d’un chauffe-eau ?
Dans la majorité des contrats, une panne simple de chauffe-eau n’est pas couverte. L’assurance habitation intervient surtout lorsqu’un événement garanti a causé ou aggravé le dommage, par exemple un dégât des eaux, un incendie, une explosion, une catastrophe couverte ou parfois une surtension électrique.
La responsabilité civile incluse dans les contrats classiques ne sert pas à remplacer le chauffe-eau de l’assuré. Elle vise surtout les dommages causés à des tiers, comme un voisin touché par une fuite.
Le principe général est simple :
- sinistre garanti : l’assurance peut indemniser les conséquences et parfois le remplacement du chauffe-eau selon les garanties souscrites
- panne ou usure : le plus souvent, les frais restent à la charge de l’assuré
- défaut d’entretien ou mauvaise utilisation : exclusion fréquente
Les publications récentes d’assureurs et d’acteurs du secteur, mises à jour entre 2024 et 2026, vont dans le même sens. Le chauffe-eau n’est pas traité comme un appareil automatiquement remboursé en cas de dysfonctionnement, même lorsqu’il est indispensable au logement.
Dans quels cas une panne de chauffe-eau est-elle indemnisée ?
Un chauffe-eau peut être indemnisé quand la panne s’inscrit dans un sinistre couvert par le contrat. La cause compte plus que le symptôme. Une fuite lente par vétusté ne sera pas analysée comme un court-circuit après surtension, ni comme un ballon détruit par un incendie.
Remplacement possible après un dégât des eaux
Quand une fuite du chauffe-eau provoque un dégât des eaux, la garantie dédiée peut prendre en charge les dommages au logement, aux revêtements, au mobilier, aux vêtements et, si besoin, les dégâts causés chez les voisins via la responsabilité civile.
Le point sensible concerne l’appareil lui-même. Selon les contrats, l’assurance indemnise :
- les conséquences de la fuite, comme un parquet abîmé ou un plafond taché
- les dommages aux tiers
- parfois le chauffe-eau, si le contrat prévoit une garantie adaptée
Si la cuve est percée à cause du vieillissement, l’assureur peut payer les dégâts d’eau sans rembourser le ballon. C’est une situation fréquente.
Les dégâts d’eau pèsent lourd dans la sinistralité. Selon le Bureau d’assurance du Canada, ils représentent 50 % des montants des réclamations versés. Cette donnée, souvent citée par les assureurs, explique pourquoi la prévention autour des chauffe-eaux vieillissants est devenue plus stricte.
Prise en charge après incendie, explosion ou catastrophe garantie
Si le chauffe-eau est détruit ou endommagé par un incendie, la garantie incendie peut financer son remplacement dans les limites du contrat. La même logique s’applique en cas d’explosion ou d’événement garanti relevant, selon les cas, d’une tempête ou d’une catastrophe reconnue au contrat.
Le chauffe-eau peut aussi être concerné si l’appareil est à l’origine du sinistre, par exemple lors d’une défaillance ayant déclenché un incendie. L’assureur analysera alors la cause technique, l’état de l’installation et la présence éventuelle d’un défaut d’entretien.
Cas d’un court-circuit ou d’une surtension avec la garantie dommages électriques
La garantie dommages électriques est souvent décisive pour un chauffe-eau électrique. Elle peut couvrir un appareil touché par :
- une surtension
- un court-circuit
- une défaillance électrique ayant provoqué un départ de feu
Sans cette garantie, un chauffe-eau hors service après incident électrique peut ne pas être remboursé. Le contrat doit être lu avec attention, car certains assureurs limitent l’indemnisation à certains équipements ou excluent les pannes internes sans preuve d’un événement électrique identifiable.
Pourquoi une panne simple n’est souvent pas indemnisée
L’assurance habitation est conçue pour couvrir un risque accidentel, pas l’usure normale d’un équipement. C’est la raison pour laquelle une panne de thermostat, une résistance entartrée ou un groupe de sécurité fatigué entrent souvent dans le champ de l’entretien courant.
Les causes de dysfonctionnement les plus courantes sont bien connues :
- résistance entartrée
- thermostat hors service
- disjoncteur qui a sauté
- groupe de sécurité usé ou entartré
- cuve percée
- vieillissement de l’appareil
L’usure normale du chauffe-eau est-elle remboursée par l’assurance ?
Dans la plupart des cas, non. L’usure normale n’est généralement pas indemnisée. Un chauffe-eau qui vieillit perd en performance avant de tomber en panne. Les signes d’alerte sont connus :
- eau moins chaude ou tiède
- quantité d’eau chaude en baisse
- eau chaude rougeâtre
- humidité sur la paroi externe
- rouille au bas de la cuve
- bruits anormaux, comme des claquements ou sifflements
- fuite sous le chauffe-eau
Quand ces signaux étaient visibles depuis longtemps, l’assureur peut considérer que le remplacement aurait dû être anticipé.
Certains assureurs appliquent aussi des seuils d’âge. Beaucoup demandent un remplacement autour de 10 ans ou 12 ans. D’autres n’annoncent aucun âge limite précis. Au Québec, la référence de 12 ans revient souvent dans les communications du marché, avec parfois une exclusion des dégâts d’eau si l’appareil n’a pas été remplacé à temps. Une lettre d’avertissement, puis un avenant d’exclusion, peuvent être envoyés avant le renouvellement du contrat.
Défaut d’entretien, mauvaise utilisation et ancienneté : les exclusions fréquentes
Les exclusions les plus courantes portent sur :
- le manque d’entretien
- la mauvaise utilisation
- l’ancienneté excessive de l’appareil
- une installation non certifiée ou défectueuse
Un chauffe-eau exposé à une eau très calcaire ou riche en fer peut aussi s’user plus vite. La qualité de l’eau locale influence directement la durée de vie de la cuve et de la résistance. Un détartrage professionnel peut prolonger la durée d’usage et améliorer les performances, ce qui compte au moment d’examiner un dossier.
Quelles garanties faut-il pour être couvert en cas de chauffe-eau défectueux ?
Un contrat protecteur ne se limite pas à la formule de base. Pour un remplacement chauffe eau assurance habitation, il faut vérifier les garanties capables de jouer selon l’origine du dommage.
Dégâts des eaux, incendie et dommages électriques
Les garanties les plus utiles sont les suivantes :
- dégâts des eaux, pour les conséquences d’une fuite
- incendie, si l’appareil est endommagé dans un feu
- explosion, selon le contrat
- dommages électriques, en cas de surtension ou de court-circuit
Chaque garantie comporte des plafonds d’indemnisation, une franchise et parfois des conditions de vétusté. C’est souvent là que se joue l’écart entre une bonne couverture sur le papier et un remboursement réellement utile.
| Situation | Garantie à vérifier | Prise en charge possible |
|---|---|---|
| Fuite du chauffe-eau avec dégâts au logement | Dégâts des eaux | Dommages au logement, parfois pas l’appareil lui-même |
| Dommages chez le voisin après fuite | Responsabilité civile | Oui pour les tiers, pas pour le chauffe-eau de l’assuré |
| Ballon détruit par un incendie | Incendie | Oui selon franchise, plafond et vétusté |
| Panne après surtension | Dommages électriques | Oui si l’événement électrique est garanti |
| Résistance entartrée ou appareil vétuste | Aucune garantie standard | Non, charge souvent supportée par l’occupant ou le propriétaire |
Garantie panne d’électroménager et assistance dépannage : ce qu’elles couvrent vraiment
Certains assureurs ajoutent une garantie panne d’électroménager ou une garantie panne d’appareils. Elle peut couvrir :
- les frais de diagnostic
- la réparation
- le remplacement, si la panne entre dans les conditions prévues
Cette garantie reste encadrée. Elle exclut souvent l’usure, l’appareil trop ancien, le défaut d’entretien et la mauvaise utilisation.
Il faut aussi distinguer assistance et indemnisation. Une assistance dépannage d’urgence peut permettre l’envoi rapide d’un plombier ou d’un technicien, sans pour autant financer le nouveau chauffe-eau. C’est utile pour limiter les dégâts, mais ce n’est pas un remboursement.
Le remplacement du chauffe-eau est-il pris en charge à 100 % ?
Une prise en charge intégrale reste plutôt rare. Même quand le sinistre est garanti, le montant versé dépend du contrat et de l’évaluation de l’expert.
Franchise, plafond d’indemnisation et vétusté
Trois éléments réduisent souvent le remboursement :
- la franchise, qui reste à la charge de l’assuré
- le plafond d’indemnisation, fixé par la garantie
- la vétusté, appliquée selon l’âge et l’état du chauffe-eau
Un ballon ancien peut donc être remboursé seulement en partie, même s’il a été touché par un sinistre garanti. Un contrat peut couvrir le remplacement en valeur d’usage, pas en valeur à neuf. La différence est importante si l’appareil a déjà plusieurs années.
Il faut aussi tenir compte du modèle. Un chauffe-eau thermodynamique ou solaire, plus coûteux à l’achat, n’entraîne pas automatiquement une meilleure indemnisation. L’assureur examine surtout la garantie souscrite, la valeur retenue et les justificatifs fournis.
Comment déclarer un sinistre après une panne de chauffe-eau ?
La rapidité de réaction compte beaucoup lorsque le chauffe-eau a provoqué des dommages. Une fuite prolongée peut abîmer les sols, les cloisons et faire grimper la facture d’eau.
Les bons réflexes avant de contacter l’assurance
Avant toute déclaration, quelques actions limitent les dégâts et sécurisent le logement :
- couper l’alimentation électrique si une fuite est constatée
- vérifier si le disjoncteur du chauffe-eau a sauté
- fermer l’arrivée d’eau si nécessaire
- faire intervenir un professionnel rapidement si la panne semble complexe
- prendre des photos du chauffe-eau, de la fuite et des dommages
- conserver les pièces défectueuses si possible jusqu’au passage de l’expert
Si l’écoulement est constant et abondant, la cuve est souvent en fin de vie et un remplacement s’impose rapidement.
Les documents à fournir pour accélérer l’indemnisation
Un dossier clair facilite l’instruction du sinistre. Les pièces généralement demandées sont :
- la déclaration de sinistre
- des photos datées des dommages
- les factures d’achat, d’entretien ou d’installation du chauffe-eau
- le rapport ou devis du plombier
- les justificatifs des biens endommagés
- si besoin, un constat amiable de dégât des eaux
L’assureur procède ensuite à l’évaluation du dossier, vérifie si le sinistre entre dans les garanties et décide du montant versé. Dans certains cas, la réparation ou le remplacement ne doivent être lancés qu’après validation, sauf urgence manifeste pour éviter l’aggravation des dommages.
Qui paie le remplacement du chauffe-eau, le locataire ou le propriétaire ?
La répartition dépend du statut d’occupation, de l’origine de la panne et de la distinction entre entretien courant et grosse réparation. Le bail et la situation concrète restent déterminants.
Ce qui relève de l’entretien courant du locataire
Le locataire prend généralement en charge l’entretien courant et les petites interventions liées à l’usage normal de l’équipement. Cela peut concerner, selon les cas, des opérations simples ou des réparations mineures prévues par les textes et le bail.
Quand la panne vient d’un défaut d’entretien, d’un mauvais usage ou d’une négligence, la dépense peut lui revenir. C’est cohérent avec la logique de l’assurance, qui exclut elle aussi ce type de situation.
Les obligations du propriétaire en cas de remplacement
Le propriétaire supporte en principe les remplacements liés à la vétusté, à un équipement ancien ou à une défaillance qui ne relève pas de l’entretien locatif. Si la cuve est percée après des années d’usage normal, le remplacement entre souvent dans ses obligations.
Quand un sinistre garanti intervient, l’assurance du locataire, celle du propriétaire ou les deux peuvent être impliquées selon la cause et la nature des dommages. Un examen croisé des contrats reste souvent nécessaire.
L’assurance habitation prend-elle en charge l’installation d’un nouveau chauffe-eau ?
L’installation d’un nouveau chauffe-eau n’est pas automatiquement prise en charge. Si le remplacement résulte d’un sinistre garanti, l’assureur peut inclure tout ou partie des frais de dépose, de fourniture et de pose, dans la limite du contrat. Si l’appareil est remplacé pour usure, ancienneté ou amélioration de confort, la dépense reste généralement hors assurance.
Au moment de remplacer l’équipement, le choix du modèle compte aussi sur le long terme. Un chauffe-eau électrique reste courant et simple à installer. Un modèle gaz chauffe vite mais impose une installation plus exigeante. Le thermodynamique consomme moins d’électricité, avec un coût d’achat plus élevé. Le solaire peut être très économique à l’usage, sous réserve d’un investissement initial plus important. Le dimensionnement doit tenir compte du nombre d’occupants, de la qualité de l’eau et du budget global.
Un point mérite une vigilance particulière : quand un chauffe-eau approche de 10 à 12 ans, attendre la panne peut coûter plus cher qu’un remplacement préventif. Certains assureurs durcissent leur position sur les appareils âgés, surtout en raison du risque de dégâts d’eau. Lire les avenants, vérifier les exclusions et conserver les preuves d’entretien permet d’éviter une mauvaise surprise au moment de la déclaration.